Salarios le ganan a la inflación desde mayo, pero el consumo masivo sigue en pausa: el ahorro en dólares se come la recuperación
La inflación de agosto perforó el 1,7% y los sueldos acumulan cinco meses de mejora real, según el consultor Fernando Marull. Aun así, las familias destinan buena parte de ese dinero extra a comprar divisas y postergar gastos, mientras el crédito al consumo continúa cayendo por la morosidad que dejaron los peores meses.
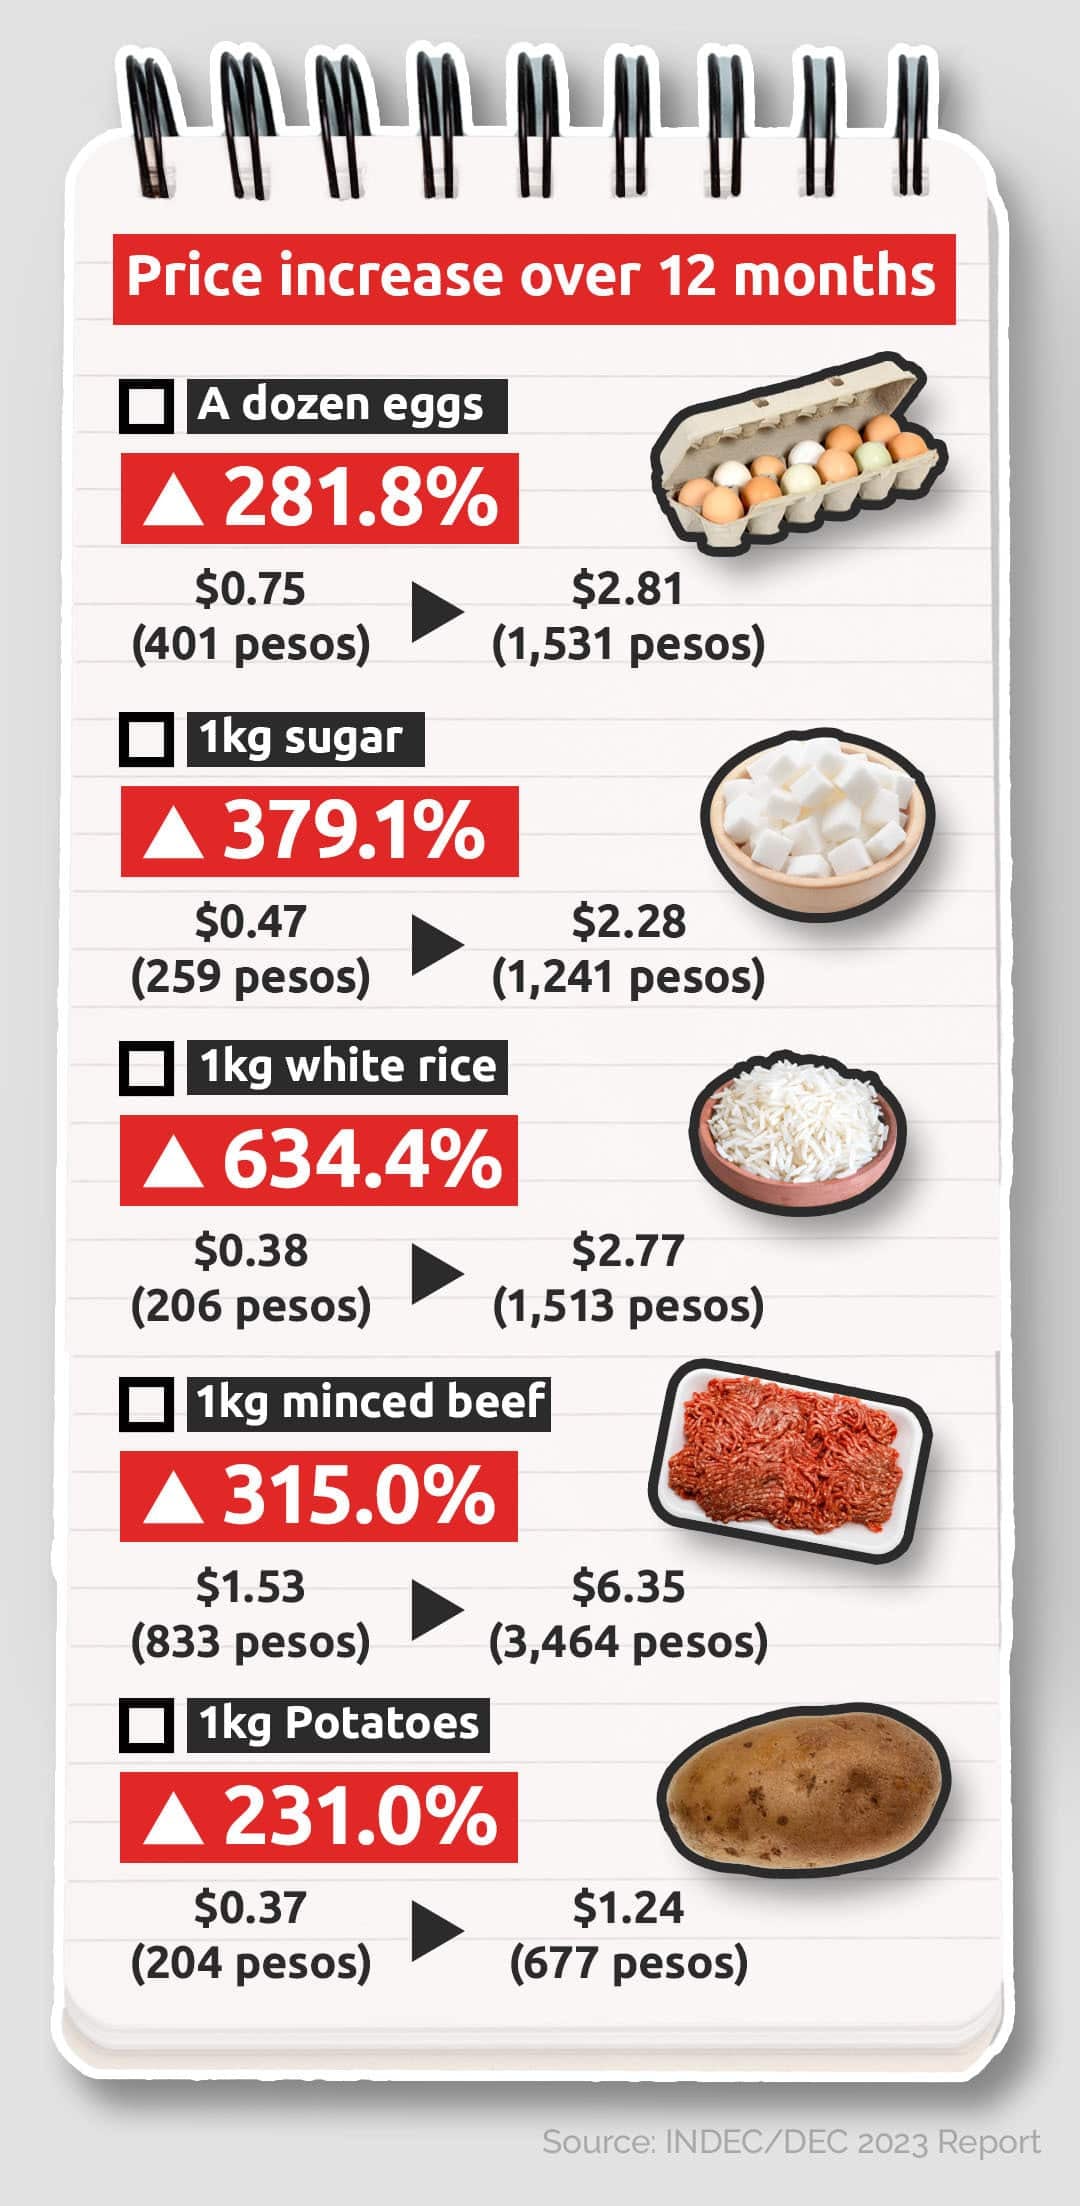
El Indice de Precios al Consumidor de agosto se ubicó en 1,7% mensual, el registro más bajo en varios años y una señal de alivio para los ingresos que venían perdiendo la carrera contra los precios. A ese piso se le suma otro dato relevante: los salarios acumulan cinco meses consecutivos de suba por encima de la inflación, lo que en los papeles configuraba el escenario ideal para que el consumo masivo rebotara. En los papeles, porque en los hechos eso no está ocurriendo.
Donde va el peso extra: dolarización y cautela
El economista Fernando Marull, titular de la consultora FMyS, lo resumió con un diagnóstico directo: "Los salarios ya acumulan cinco meses de recuperación real, en un contexto de descenso de la inflación. Pero se nota mucha cautela y ese rebote no está yendo al consumo." En otras palabras, la mejora del poder adquisitivo existe, pero no se derrama hacia el mostrador.
La explicación está, en gran parte, en el mercado cambiario. Solo en julio, el público adquirió cerca de 3.000 millones de dólares para atesoramiento, un salto de casi 50% respecto de los meses previos. De ese volumen, aproximadamente un tercio quedó depositado en cuentas bancarias, otro tercio salió del sistema financiero y el resto se destinó al pago de tarjetas en moneda extranjera, una modalidad cada vez más usada para cancelar consumos en pesos a través de la conversión previa de divisas.
El mecanismo es sencillo de entender y replicar: cada peso que se transforma en billete verde es un peso que no va a comprar un electrodoméstico, pagar una cena afuera o reservar unas vacaciones. El ahorro preventivo en moneda dura actúa, en la práctica, como un freno directo sobre la demanda interna.
El crédito no empuja y los bancos se mantienen a la espera
- Los bancos llegaron a este momento con niveles elevados de irregularidad en sus carolas, herencia de los meses de mayor tensión cambiaria y financiera, y por eso se muestran renuentes a volver a prestar con agilidad.
- El financiamiento al consumo sigue cayendo: las líneas personales y los préstamos con destino tarjeta muestran tasas de crecimiento negativas o muy por debajo de la inflación, pese a la baja gradual de la tasa de política monetaria.
- Se espera que las tasas de interés bajen en los próximos meses a medida que la inflación confirme su sendero descendente, pero la cautela del sistema bancario demora la traducción de esa mejora en más préstamos para familias y empresas.
- La recuperación del crédito aparece, en este escenario, como un proceso de varios trimestres y no de semanas: primero tienen que limpiarse los balances, después renovarse las carolas y recién más adelante volver a expandirse.
Lo que sí crece y lo que sigue en rojo
El panorama del segundo semestre no es de derrumbe, pero tampoco de rebote rápido. Los sectores vinculados a exportaciones -energía, agro y minería- crecen con fuerza y aprovechan el contexto internacional, mientras que industria y construcción acumulan caídas. En julio, ambos rubros se contrajeron alrededor de 5% interanual, una muestra de que el alivio en los sueldos todavía no se traduce en mayor actividad para el conjunto de la economía.
Qué puede pasar con el bolsillo en los próximos meses
Para los hogares, el escenario más probable en el corto plazo es de precios estables o con subas moderadas, salarios que podrían seguir ganando algo de terreno real si se sostiene la desaceleración inflacionaria, y un consumo que tardará en reactivarse mientras la incertidumbre siga empujando el ahorro hacia el dólar. La comparación con la campaña anterior muestra que, aun con un piso de inflación mucho más bajo, el patrón de cautela se repite: cuando el salario mejora, el primer destino del dinero extra sigue siendo el colchón en moneda extranjera y no el ticket de compra.
Marull coincidió en esa lectura al señalar que la mejora en los ingresos es real, pero que la dinámica de dolarización y la prudencia bancaria funcionan como un techo para el consumo. Recién cuando esa doble cautela ceda -porque baje la inflación de manera sostenida, porque se estabilicen las expectativas y porque los bancos retomen el crédito- el rebote que muestran los números salariales podrá verse también en las ventas de los comercios.